Retour
Leasing malgré des poursuites : ce que vous devez savoir
Comment supprimer des poursuites du registre des poursuites en Suisse, améliorer votre solvabilité auprès de la ZEK et de CRIF, et augmenter vos chances d’obtenir un leasing. Let’s go.
15 septembre 2023
Le leasing malgré des poursuites n’est possible en Suisse que si la poursuite est clôturée et supprimée de votre registre des poursuites. Une poursuite en cours exclut généralement l’accès à un leasing auprès d’acteurs sérieux. Cela vaut pour Gowago, mais aussi pour les autres prestataires sérieux.
La raison est simple et légale : un leasing ou un crédit ne peut pas être accordé s’il existe un risque de surendettement.
La bonne nouvelle : vous n’êtes pas bloqué. Les poursuites injustifiées peuvent être contestées, et les poursuites réglées peuvent être supprimées auprès de l’office des poursuites compétent. Une fois votre extrait du registre des poursuites assaini, vous pouvez à nouveau faire une demande de leasing.
Dans cet article, nous vous expliquons des notions comme poursuite, solvabilité, ZEK, CRIF ou Intrum, et nous vous montrons étape par étape comment assainir votre registre — pour ouvrir la voie à votre prochaine voiture. Let’s Go.
Les termes les plus importants que vous devez connaître
| Terme | Description |
|---|---|
| Poursuite | En Suisse, la « poursuite pour dettes » est la procédure légale permettant à un créancier de recouvrer ses créances impayées. |
| Registre des poursuites | Lieu où sont consignées les informations sur les poursuites. Une poursuite reste visible dans le registre pendant cinq ans, même si elle a été contestée. |
| Créancier | Un "créancier" est une personne ou une institution ayant une créance sur un débiteur. |
| Débiteur | Un "débiteur" est une personne physique ou morale qui a une obligation financière ou contractuelle à l'égard d'un créancier. |
| Opposition | L’« opposition » est le moyen formel de s’opposer à une poursuite en Suisse. |
| ZEK | La ZEK (Centrale d'information de crédit) enregistre des informations sur la solvabilité des personnes physiques et morales dans le cadre de transactions de crédit en Suisse. |
| CRIF | Agence d'évaluation du crédit en Suisse qui fournit des informations sur la solvabilité des particuliers et des entreprises. Il est également possible d'y demander un rapport d'information personnel (« Selbstauskunft »). |
| Intrum | Une agence européenne de recouvrement de dettes qui offre des services de gestion de créances et de paiement aux créanciers. gowago.ch collabore avec Intrum pour le processus de signature en ligne. |
- Les termes les plus importants que vous devez connaître
- Puis-je obtenir un leasing avec des poursuites en cours ?
- Qu’est-ce qu’une poursuite ?
- Attention aux entreprises qui proposent un leasing malgré une poursuite en cours
- Comment obtenir un leasing sérieux malgré une poursuite ?
- Comment puis-je me débarrasser d’une poursuite ?
- Comment savoir si j’ai une poursuite ?
- Conclusion sur les poursuites et le leasing
Puis-je obtenir un leasing avec des poursuites en cours ?
En principe, vous ne pouvez pas obtenir un leasing en Suisse si vous avez une poursuite en cours. Une condition essentielle pour obtenir un leasing est d’être dans une situation financière stable, ce qui n’est pas le cas en présence d’une poursuite. Vous pouvez certes déposer une demande, mais auprès d’une banque sérieuse et transparente, les chances d’être accepté sont minces.
Lorsque vous faites une demande de leasing, la banque commence toujours par vérifier votre solvabilité. Cette démarche vise avant tout à protéger les consommateurs. L’objectif est de s’assurer que vous ne vous endettez pas excessivement. En Suisse, il est en effet interdit pour un établissement financier d’accorder un crédit si cela entraîne un risque de surendettement. La loi contre la concurrence déloyale (LCD, art. 3, al. 1, let. n) le rappelle également :
« L’octroi d’un crédit est interdit s’il conduit au surendettement du consommateur. »
Si une banque vous accorde malgré tout sciemment un crédit (leasing compris) qui vous endette, elle agit de manière illégale, sans compter qu’elle risque de perdre de l’argent si votre leasing reste impayé.
L’évaluation de la solvabilité consiste à vérifier si vous disposez de moyens financiers suffisants pour un leasing. Pour cela, la banque consulte des organismes d’information de crédit comme la CRIF ou la ZEK afin d’évaluer votre situation financière.
Pourquoi ne pouvez-vous pas obtenir un leasing avec une poursuite ? Parce qu’une poursuite signifie, en théorie, que vous êtes déjà en situation d’endettement. Autrement dit, vous avez déjà des dettes et ne devriez pas en contracter de nouvelles.
Cependant, il existe des solutions : vous pouvez régler la poursuite en remboursant vos dettes et demander sa suppression du registre des poursuites. Une fois supprimée, vous n’êtes plus considéré comme endetté. Si la poursuite est injustifiée, vous pouvez également demander sa radiation.
Qu’est-ce qu’une poursuite ?
En Suisse, la procédure de recouvrement forcé des dettes s’appelle la « poursuite ». Il s’agit d’un instrument juridique qui permet aux créanciers de réclamer leurs créances impayées aux débiteurs défaillants. La procédure est structurée, transparente et donne aux deux parties une chance équitable de faire valoir leur point de vue. Voici un aperçu détaillé de la procédure de poursuite.
Comment une poursuite est-elle engagée ?
Le créancier engage la poursuite en déposant une réquisition de poursuite auprès de l’office des poursuites compétent, c’est-à-dire celui du domicile du débiteur. Cette réquisition doit contenir des indications sur le créancier et le débiteur, ainsi que le montant de la créance en francs suisses. Il est important de ne joindre aucun autre document que le motif de la créance.
L’office des poursuites vérifie la réquisition uniquement sur la forme, et non le bien-fondé de la créance. Cela signifie qu’il ne contrôle pas si la créance est réellement justifiée, mais seulement si la réquisition a été correctement déposée. Les poursuites injustifiées sont donc malheureusement une réalité : en Suisse, théoriquement, n’importe qui peut poursuivre n’importe qui.
Que se passe-t-il après l’ouverture de la poursuite ?
Une fois la réquisition de poursuite déposée, l’office des poursuites établit le commandement de payer. Celui-ci est notifié au débiteur, qui dispose alors de 20 jours pour régler la créance. S’il ne paie pas, il peut former opposition dans les 10 jours. Une opposition suspend la poursuite, à moins que le créancier ne parvienne à faire valoir sa créance en justice.
Il faut savoir qu’une opposition injustifiée peut entraîner des coûts élevés. Les débiteurs devraient donc s’assurer d’avoir un motif valable.
Frais de la procédure de poursuite
En règle générale, c’est le débiteur qui supporte les frais de la procédure de poursuite, y compris les frais du commandement de payer. D’autres frais peuvent toutefois s’ajouter, par exemple pour des tentatives de notification et d’autres étapes de la procédure.
Attention aux entreprises qui proposent un leasing malgré une poursuite en cours
Certaines entreprises prétendent proposer des contrats de leasing aux personnes faisant l’objet de poursuites. Cela peut sembler tentant à première vue, mais plusieurs points méritent votre attention :
- Des offres trop belles : Si une offre semble trop belle pour être vraie, elle l’est probablement. Les entreprises qui proposent un leasing à des personnes à la solvabilité insuffisante peuvent appliquer des frais cachés, des taux d’intérêt excessifs et des conditions contractuelles défavorables.
- Manque de transparence : Certaines de ces entreprises ne sont peut-être pas transparentes sur les conditions de leur offre. Il est important d’examiner attentivement tous les détails du contrat et de s’assurer d’en comprendre tous les aspects. Par le passé, certaines entreprises ont ainsi proposé un « leasing » malgré des poursuites, alors que le contrat ne faisait en réalité que louer la voiture.
- Réputation de l’entreprise : Il est conseillé de vérifier la réputation de l’entreprise avant de signer un contrat. Les avis en ligne, les retours de clients et les recommandations peuvent indiquer si l’entreprise est digne de confiance.
Comment obtenir un leasing sérieux malgré une poursuite ?
Nous vous recommandons, si possible, de ne demander un leasing qu’avec un dossier financier irréprochable, c’est-à-dire sans aucune poursuite. Deux ou trois poursuites payées dans votre extrait du registre des poursuites ne posent parfois pas de problème majeur. S’il y en a davantage, vous devriez absolument vous en occuper. Car les poursuites ne sont pas seulement un obstacle pour un leasing : elles peuvent aussi poser problème pour la recherche d’un logement, d’autres crédits, voire d’un emploi. Mais pas d’inquiétude, il existe des moyens de s’en débarrasser.
Comment puis-je me débarrasser d’une poursuite ?
Payer la poursuite
La méthode la plus simple et la plus directe pour se débarrasser d’une poursuite consiste à payer la créance. Vous pouvez régler la totalité du montant dans le délai indiqué dans la poursuite. Une fois le paiement effectué, la poursuite prend fin.
Mais attention : la poursuite n’est pas supprimée automatiquement, même si la créance a été payée. Sans intervention de votre part, elle reste inscrite pendant cinq ans dans votre extrait du registre des poursuites, même après un paiement, une opposition ou si la créance était injustifiée. Ce n’est qu’ensuite que l’inscription est supprimée automatiquement.
Lorsque vous payez la poursuite, le registre mentionne : « Poursuite payée à l’office des poursuites ». Il appartient à la banque de décider si elle vous accorde un leasing malgré des poursuites payées. Deux ou trois poursuites payées dans le passé sont parfois acceptables, mais si elles sont nombreuses, cela devient probablement difficile, car la confiance dans votre capacité de paiement n’est alors plus garantie.
Suppression de la poursuite
Si vous estimez que la poursuite est injustifiée ou si vous avez déjà payé la créance, vous pouvez demander la suppression de la poursuite.
- Preuve du paiement : Si vous avez réglé la créance avant la poursuite, vous pouvez le prouver au moyen de justificatifs de paiement ou de relevés de compte. Il peut arriver que votre paiement et le commandement de payer se croisent. Dans ce cas, vous devez vous adresser à l’office des poursuites dans les 10 jours et contester la poursuite. Il est extrêmement important de pouvoir présenter des preuves de votre paiement : conservez donc toujours vos justificatifs de paiement et vos factures !
- Accord avec le créancier : Dans certains cas, vous pouvez vous entendre directement avec le créancier et lui demander de retirer la poursuite. C’est souvent le cas lorsqu’il y a eu un malentendu ou une erreur. Le créancier procède alors au retrait auprès de l’office des poursuites. Mais attention : le créancier n’est jamais obligé de donner suite à votre demande de suppression.
- Annulation par un tribunal : Vous pouvez aussi agir en justice. Si le tribunal vous donne raison, il annule la poursuite. Sachez toutefois qu’une procédure entraîne des frais de justice et d’avocat. Dans ce cas, il est vivement conseillé de vous faire accompagner par un avocat.
Puis-je contester la poursuite ?
Si vous estimez que la poursuite est injustifiée, vous pouvez la contester :
- Opposition : Dans les 10 jours suivant la réception du commandement de payer, vous pouvez former opposition auprès de l’office des poursuites, oralement ou par écrit. Il n’est pas nécessaire de la motiver. L’opposition suspend temporairement la poursuite, et le créancier doit alors saisir la justice pour la faire lever.
- Procédure judiciaire : Si le créancier conteste l’opposition, une procédure judiciaire est engagée. Vous avez alors la possibilité de présenter vos arguments et vos preuves. Le tribunal décide ensuite si la poursuite est maintenue ou annulée.
Poursuite injustifiée
En Suisse, une poursuite peut être engagée à tout moment contre n’importe qui, sans condition préalable. Cela signifie que quelqu’un peut lancer une poursuite contre une autre personne sans avoir à prouver l’existence d’une dette. Ce système peut conduire à des poursuites injustifiées.
Caractéristiques d’une poursuite injustifiée
- Aucune dette réelle : La personne poursuivie ne doit en réalité rien au créancier, ou la créance est contestée.
- Absence de base contractuelle : Il n’existe aucune base légale ou contractuelle pour la créance, par exemple des coûts cachés dans une offre en ligne en apparence gratuite.
- Abus du système : Certains créanciers exploitent le système des poursuites pour faire pression sur les débiteurs, même en l’absence de créance réelle.
Protection contre les poursuites injustifiées
Depuis le 1er janvier 2019, le droit suisse offre aux personnes poursuivies à tort un instrument pour assainir le registre des poursuites. Elles peuvent demander à l’office des poursuites de ne plus communiquer d’informations sur la poursuite injustifiée. Cette procédure coûte un forfait de 40 francs.
Procéder contre une poursuite injustifiée
Formez opposition dans les 10 jours suivant la réception du commandement de payer (voir ci-dessus). Cela suspend la poursuite dans un premier temps.
Trois mois après la notification du commandement de payer, vous pouvez déposer auprès de l’office des poursuites une « demande de non-communication d’une poursuite à des tiers ». Au terme de cette procédure, la poursuite n’est certes pas supprimée, mais elle n’apparaît plus dans les extraits du registre des poursuites.
Comment savoir si j’ai une poursuite ?
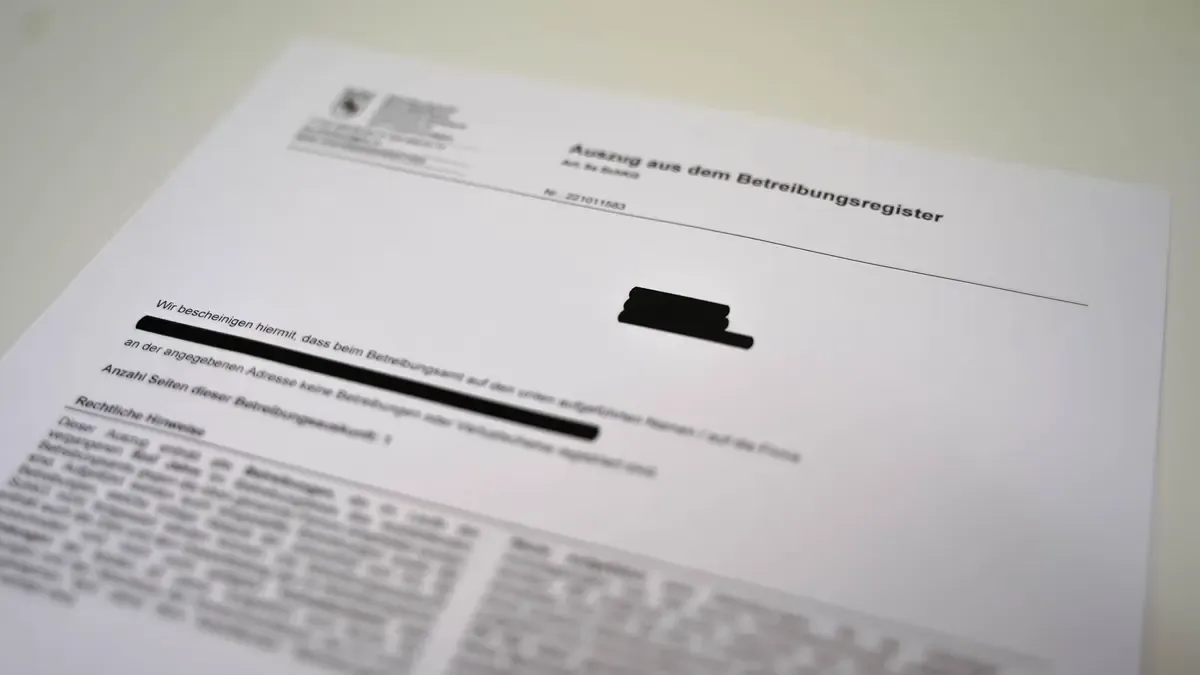
Vous pouvez savoir si une poursuite est inscrite contre vous grâce à l’extrait du registre des poursuites. Vous le commandez auprès de l’office des poursuites de votre domicile, dans de nombreux cantons aussi en ligne ou au guichet. L’extrait indique si une poursuite a été engagée contre vous au cours des cinq dernières années. Vous pouvez en outre demander un rapport d’information personnel (« Selbstauskunft ») à des agences de renseignements de crédit comme CRIF. Les organisations existantes et leur rôle sont présentés dans la section suivante.
ZEK, CRIF et Intrum : aperçu et comparaison
En Suisse, plusieurs organisations s’occupent des informations de crédit et du recouvrement. Trois des plus connues sont ZEK, CRIF et Intrum. Nous examinons ici chacune de ces organisations en détail et les comparons entre elles.
ZEK (Centrale d’information de crédit)
Description : La ZEK, également appelée Centrale d’information de crédit, est une organisation qui collecte des informations sur les engagements de crédit des particuliers et des entreprises en Suisse. Elle sert de point de contact central aux prêteurs pour vérifier la solvabilité des demandeurs.
Tâches principales :
- Collecte et conservation d’informations de crédit.
- Mise à disposition de ces informations aux banques et autres établissements financiers.
- Garantie d’une utilisation correcte et équitable des données de crédit.
Consultez le site de la ZEK pour tous les détails.
CRIF
Description : CRIF est une entreprise internationale spécialisée dans les rapports de crédit, l’information commerciale et les solutions de crédit. En Suisse, CRIF propose des services de vérification et d’évaluation de la solvabilité.
Tâches principales :
- Établissement de rapports de crédit pour les particuliers et les entreprises.
- Soutien aux entreprises dans l’évaluation des risques et la prise de décision.
- Mise à disposition de solutions d’analyse et de gestion des données.
Vous pouvez aussi demander à CRIF un aperçu de votre solvabilité. Cliquez ici pour demander un rapport d’information personnel.
Intrum
Description : Intrum est une entreprise leader en Europe dans les services de gestion de crédit. Elle propose un large éventail de services, de la facturation à l’encaissement de créances et au rachat de dettes.
Tâches principales :
- Soutien aux entreprises pour la facturation et la gestion des créances.
- Prestations de recouvrement pour les factures impayées.
- Rachat de portefeuilles de créances d’entreprises.
gowago.ch collabore étroitement avec Intrum pour simplifier le processus de leasing. Par exemple, toutes les signatures en ligne des contrats de leasing avec gowago.ch sont réalisées avec Intrum.
Comparaison des trois organisations
- Objectif : Alors que ZEK et CRIF collectent et fournissent surtout des informations sur les engagements de crédit, Intrum se concentre sur la gestion des créances et le recouvrement.
- Services : ZEK se concentre principalement sur la collecte et la mise à disposition d’informations de crédit. CRIF propose une gamme plus large de services, y compris l’analyse de données et l’évaluation des risques. Intrum offre des services complets dans le domaine de la gestion des créances.
Conclusion sur les poursuites et le leasing
En Suisse, le système des poursuites est un moyen efficace de recouvrer des dettes. Mais comme tout système, il comporte des pièges et des possibilités d’abus. Une poursuite injustifiée peut avoir de lourdes conséquences sur la vie et la solvabilité d’une personne. Il est donc essentiel de connaître ses droits et ses obligations. Des organisations comme ZEK, CRIF et Intrum jouent un rôle important dans l’évaluation de la solvabilité, et il est important de comprendre leurs fonctions et leurs différences.
Si vous êtes confronté à une poursuite, qu’elle soit justifiée ou non, il est conseillé de vous informer à temps et, le cas échéant, de demander un avis juridique. Connaître les différentes possibilités de contester, de payer ou de faire supprimer une poursuite est un atout précieux pour retrouver clarté et sécurité financières en Suisse.